- Es gibt nicht die eine Firmenversicherung: Jeder Betrieb braucht mehrere Verträge, etwa Betriebshaftpflicht, Sachversicherung und Betriebsunterbrechung, die zu einem Versicherungskonzept zusammenpassen müssen.
- Im Schadenfall geht Geld vor allem an den Schnittstellen zwischen den Verträgen verloren, etwa bei falsch zugeordneten Rechnungen oder wenn netto statt brutto versichert ist.
- In unserem Fall kamen nach einem Brand in einem medizinischen Betrieb rund 230.000 € Versicherungsleistung zusammen, darunter rund 25.000 € aus der Betriebsunterbrechung für nur eine Woche Schließung.
Dieser Beitrag enthält KI-generierte Inhalte
Die eine Firmenversicherung gibt es nicht: Jeder Betrieb braucht mehrere Firmenversicherungen, und erst ein abgestimmtes Versicherungskonzept macht daraus einen Schutz ohne Lücken. Firmenversicherungen aus einer Hand heißt: Ein Makler kennt alle Verträge deines Betriebs, stimmt sie aufeinander ab und begleitet dich im Schadenfall bei allen beteiligten Versicherern. Das zählt, weil ein größerer Schaden fast nie nur eine Polizze trifft. Geld geht dabei vor allem an den Schnittstellen verloren: bei Lücken zwischen den Verträgen, bei falsch zugeordneten Rechnungen und bei der Frage, ob brutto oder netto versichert ist. Wie das in der Praxis aussieht, zeigt ein Brandschaden, den wir begleitet haben.
Aus der Praxis: Brand in einem medizinischen Betrieb
Im Herbst 2025 hat es in einem medizinischen Betrieb gebrannt, den wir betreuen. Der Betrieb war daraufhin eine Woche geschlossen, außerdem waren Geräte und Material zerstört und die Räume verrußt. Der Schaden lief auf drei Ebenen: Inhalt und Betriebsunterbrechung beim Versicherer unseres Kunden, der Gebäudeschaden über die Gebäudeversicherung der Hausgemeinschaft bei einem anderen Versicherer.
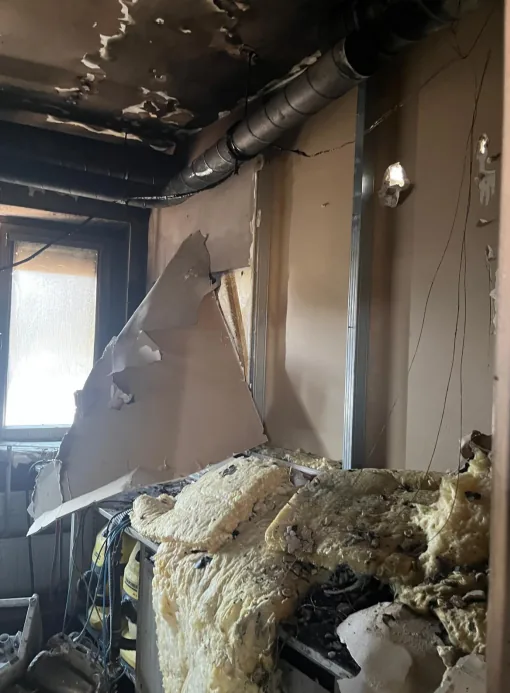
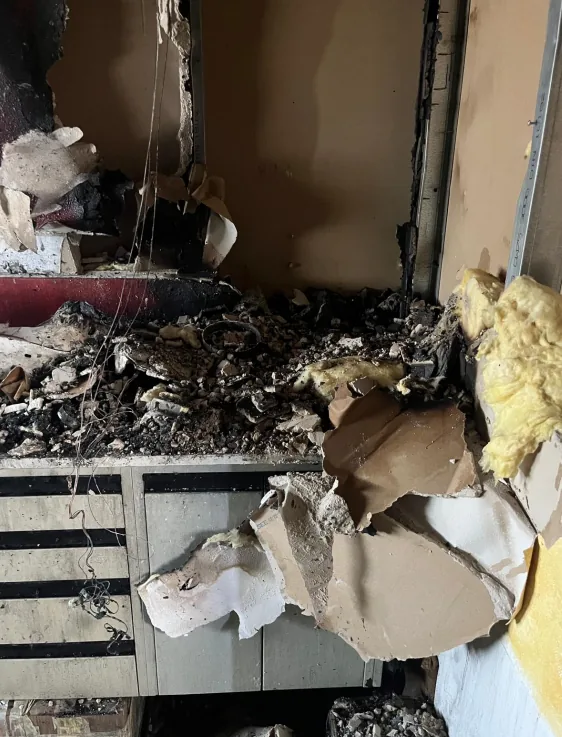
Die Sachversicherung: Zunächst zahlte die Sachversicherung für beschädigtes Inventar und zerstörte Geräte rund 200.000 €.
Die Umsatzsteuer: Unser Kunde ist nicht vorsteuerabzugsberechtigt, kann sich die Umsatzsteuer also nicht vom Finanzamt zurückholen. Der Gebäudeteil (versichert über die Hausverwaltung) war trotzdem netto versichert, die Umsatzsteuer wäre an ihm hängen geblieben. Deshalb haben wir unseren Kunden darauf hingewiesen. In der Folge wurde die Polizze auf brutto umgestellt, und einige Tausend Euro Umsatzsteuer wurden erstattet.
Die Betriebsunterbrechung: Obwohl der Betrieb nur eine Woche geschlossen war, kamen aus der Betriebsunterbrechungsversicherung rund 25.000 €. Ohne diesen Baustein wäre unser Kunde auf dem gesamten Betrag sitzen geblieben. Außerdem haben wir für die Eigenleistung des Inhabers, also die Arbeitsstunden, die er selbst in die Schadenbehebung gesteckt hat, einen deutlich höheren Stundensatz erreicht, als der Sachverständige angesetzt hatte.
Die Zinsen: Nach einem Brand ist die Entschädigung gesetzlich ab einem Monat nach der Schadenmeldung zu verzinsen. Deshalb haben wir die Zinsen für jede Zahlung berechnet und eingefordert, insgesamt rund 1.700 €. Insgesamt kamen so rund 230.000 € Versicherungsleistung.
Ablauf des Brandschadens: vom Brand bis zur letzten Zahlung
Welche Versicherungen braucht ein Betrieb?
Gesetzlich vorgeschrieben ist für die meisten Betriebe wenig, etwa die Kfz-Haftpflicht für Firmenfahrzeuge oder eine Haftpflichtversicherung für bestimmte Gewerbe. Sinnvoll ist für fast jeden Betrieb:
Welche Bausteine dein Betrieb braucht und mit welchen Summen, hängt von Branche, Größe und Risiken ab. Eine Pauschallösung gibt es daher nicht. Aus den einzelnen Verträgen wird erst dann ein Versicherungskonzept, wenn sie aufeinander abgestimmt sind.
Warum zählt „aus einer Hand“ im Schadenfall?
- Keine Lücken zwischen den Verträgen: Wenn jemand alle Polizzen kennt, fällt auf, wo eine Deckung endet und die nächste nicht anschließt.
- Brutto oder netto: Wer nicht vorsteuerabzugsberechtigt ist, sollte brutto versichert sein. Sonst bleibt die Umsatzsteuer am Betrieb hängen.
- Richtige Zuordnung: Jede Rechnung gehört in einen bestimmten Topf. Was in der Betriebsunterbrechung gedeckt ist, darf nicht beim Inventar abgezogen werden.
- Ein Ansprechpartner: Statt mit mehreren Versicherern und Sachverständigen einzeln zu verhandeln, hält einer die Fäden zusammen.
- Abstimmung mit Fremdverträgen: Auch Polizzen, die du nicht selbst abgeschlossen hast, etwa die Gebäudeversicherung der Hausgemeinschaft, betreffen dich im Schadenfall.
Was bringt ein Makler im Schadenfall?
Dieser Brandschaden hat uns rund 70 bis 80 Stunden Arbeitszeit gekostet: Rechnungen zuordnen, mit den Versicherern und Sachverständigen verhandeln, Positionen nachfordern, Zahlungen gegen Gutachten prüfen. Neben dem laufenden Betrieb ist das für einen Unternehmer zeitlich kaum zu schaffen.
Zudem ist es für einen Unternehmer fachlich kaum möglich, alles zu wissen: welche Rechnung in welche Versicherung gehört, wie die eigene Arbeitszeit bewertet wird oder ab wann Zinsen zustehen.
Ein kompetenter Makler kann dir daher im Schadenfall viel Geld sparen, weil er Bedingungen und Rechtsprechung kennt und weiß, welche Positionen sich nachfordern lassen.
Was du daraus mitnehmen kannst
- Lasse deine Verträge prüfen: Eine gute Absicherung ist kein Luxus, sondern schützt deine finanzielle Existenz.
- Suche dir einen verlässlichen Partner, der dir im Ernstfall wirklich helfen kann.
- Dokumentiere im Schadenfall so genau wie möglich.
- Ein Brand gehört bei der Polizei gemeldet.
Fazit
Einzelne gute Verträge reichen nicht, wenn sie nicht zusammenpassen. Firmenversicherungen aus einer Hand bedeuten: Jemand kennt alle Polizzen, stimmt sie zu einem Versicherungskonzept ab und steht im Schadenfall von der ersten Meldung bis zur letzten Zahlung an deiner Seite. In unserem Fall kamen so rund 230.000 € Versicherungsleistung zusammen.
„Im Zuge eines Dachbodenbrands habe ich leider erleben müssen, wie schnell man in eine belastende Ausnahmesituation geraten kann. […] Gerade in schwierigen Situationen merkt man erst den großen Vorteil, wenn man alle Versicherungen gebündelt bei einem Profi hat, der den Überblick behält, Prioritäten setzt und einem Arbeit, Unsicherheit und Stress abnimmt.“
HOFSTÄDTER sitzt in Biedermannsdorf im Bezirk Mödling. Wir betreuen Betriebe persönlich in Wien und den Bezirken Mödling, Baden und Bruck an der Leitha und online in ganz Österreich. Lass deine Firmenversicherungen prüfen. Telefon: +43 664 9188415.
Häufige Fragen
Welche Versicherungen braucht ein Unternehmen in Österreich?
Gesetzlich vorgeschrieben ist meist wenig, etwa die Kfz-Haftpflicht. Sinnvoll sind für fast jeden Betrieb Betriebshaftpflicht, Sachversicherung und Betriebsunterbrechung, dazu je nach Branche weitere Bausteine wie Cyber oder Maschinenbruch.
Was kosten Firmenversicherungen?
Die Prämie richtet sich nach Branche, Umsatz, genauer Tätigkeit, den Versicherungssummen und dem bisherigen Schadenverlauf. Einen Pauschalpreis gibt es deshalb nicht. Wir prüfen gerne, ob wir dir ein passendes Angebot machen können.
Zahlt die Versicherung nach einem Brand brutto oder netto?
Das hängt davon ab, ob du vorsteuerabzugsberechtigt bist und wie die Polizze vereinbart ist. Wer sich die Umsatzsteuer also nicht zurückholen kann, sollte brutto versichert sein.
Bekomme ich Zinsen auf die Entschädigung?
Nach einem Brand ja. Das ist gesetzlich geregelt (§94 VersVG): Die Entschädigung ist ab einem Monat nach der Schadenmeldung zu verzinsen, sofern nichts anderes vereinbart ist.
Weiterlesen: Cyberversicherung für Unternehmen: 6 Bausteine, die jede Polizze braucht